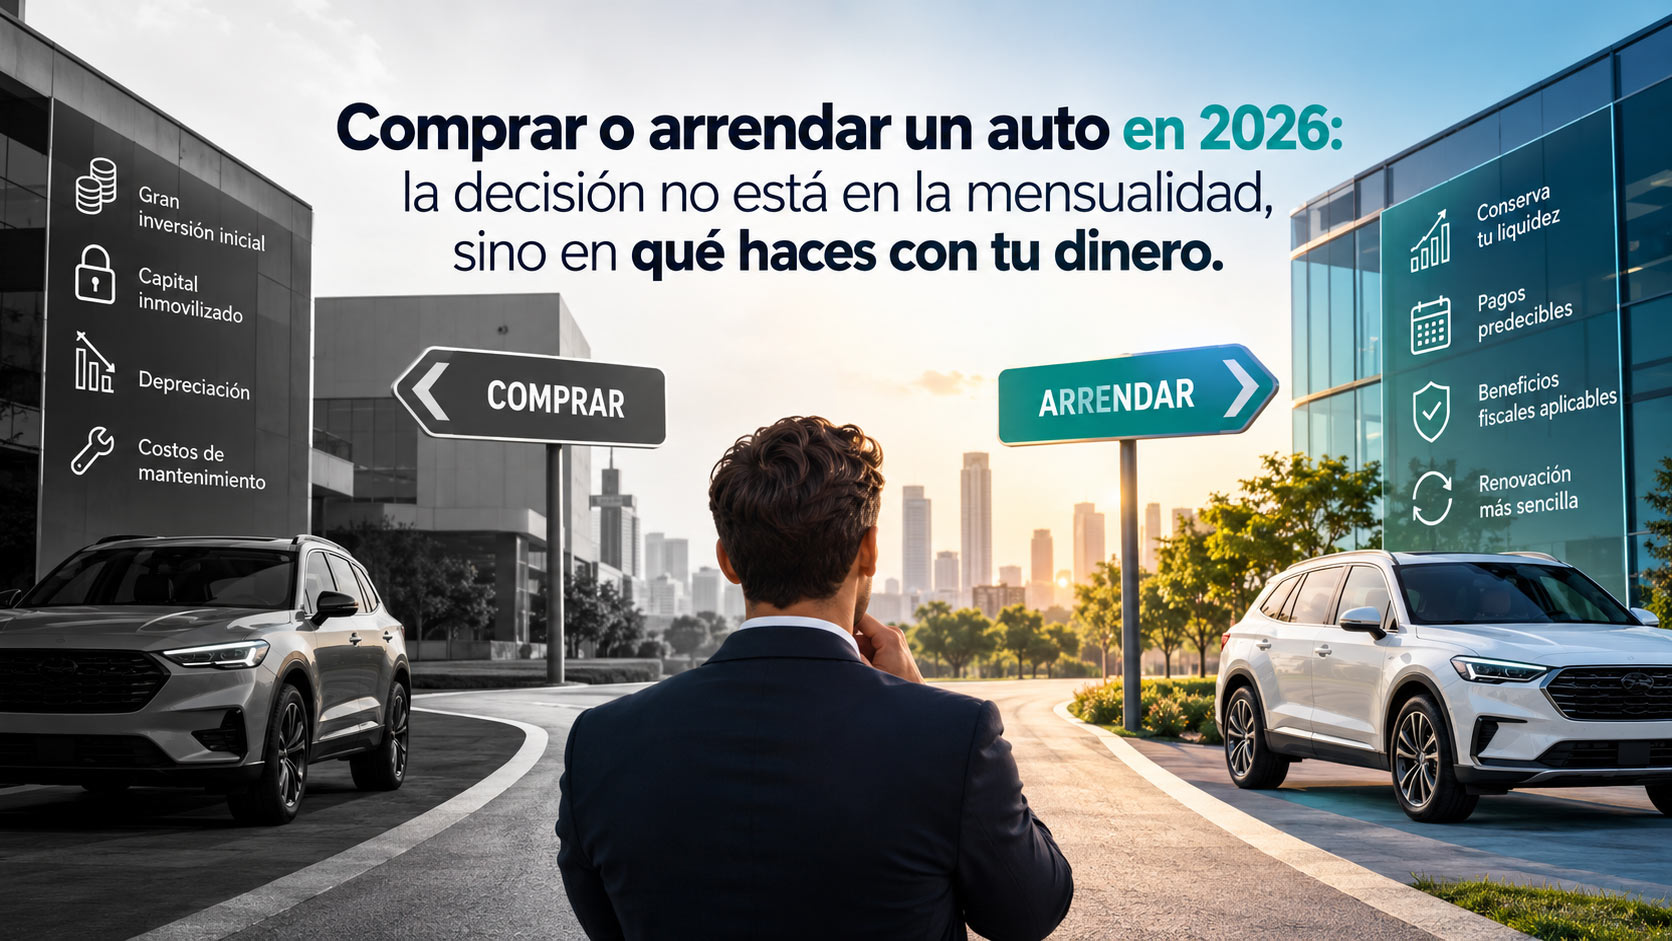
Imagina dos empresas. Las dos necesitan un vehículo de aproximadamente $450,000 pesos para visitar clientes, transportar personal y mantener su operación en movimiento. La primera decide comprarlo. Utiliza una parte importante de su capital disponible y, desde el primer día, el automóvil forma parte de sus activos. La segunda empresa decide arrendarlo. En lugar de concentrar una cantidad considerable de dinero en la adquisición del vehículo, mantiene disponible parte de esos recursos para destinarlos a inventario, publicidad, contratación de personal, tecnología o expansión. Tres años después, ambas empresas tuvieron acceso a movilidad. Pero existe una pregunta mucho más interesante que saber cuál pago la mensualidad más baja:
¿Qué hizo cada empresa con su dinero durante esos tres años?
Ahí comienza la verdadera comparación entre comprar y arrendar un automóvil. Porque elegir un vehículo para tu negocio no es solamente una decisión automotriz. También es una decisión financiera.
Comprar o arrendar un auto: ¿Por qué la mensualidad no cuenta toda la historia?
Cuando una persona o empresa compara alternativas para adquirir un automóvil, normalmente empieza por una cifra:
“¿Cuánto voy a pagar al mes?”
Es lógico. Pero también puede ser una comparación incompleta. Una mensualidad menor no necesariamente significa que una opción sea financieramente mejor. Para evaluar correctamente una alternativa de movilidad conviene considerar al menos cuatro variables:
Capital inicial + pagos durante el periodo + costos asociados + valor o costo al finalizar el uso.
A esto se suma una quinta variable que muchas veces pasa desapercibida: el costo de oportunidad del dinero. En otras palabras: ¿Qué podría hacer tu negocio con el capital que no destina inmediatamente a comprar un automóvil?
El costo de oportunidad: el dinero también tiene un trabajo.
Supongamos que una empresa cuenta con $450,000 pesos disponibles. Podría utilizar ese dinero para comprar un automóvil. Pero también podría utilizar una parte para publicidad, otra para contratar vendedores, aumentar inventarios o financiar un nuevo proyecto. Por eso, cuando analizamos una compra empresarial, existe una diferencia importante entre preguntar:
"¿Tengo dinero para comprarlo?”
Y preguntar:
“¿Comprar este activo es el mejor uso que puedo darle a ese dinero?”
No existe una respuesta universal. Si tener la propiedad del vehículo genera mayor valor para la empresa, comprar puede tener sentido. Pero si mantener liquidez permite financiar actividades con mayor retorno potencial, un esquema de arrendamiento puede convertirse en una alternativa interesante. Ese es uno de los principios detrás del arrendamiento puro: separar la necesidad de ser propietario de él desde el primer día.
Liquidez: probablemente la palabra más importante de esta comparación.
La liquidez es la capacidad de una empresa para disponer de efectivo y cumplir sus obligaciones o aprovechar oportunidades. Y para una PyME puede hacer una diferencia enorme. Porque el dinero utilizado para adquirir un vehículo deja de estar disponible para otras necesidades del negocio. Esto no significa que comprar sea incorrecto. Significa que debemos medir lo que implica. En México, además, el arrendamiento vehicular ha ganado relevancia. Durante 2025, las empresas especializadas en arrendamiento adquirieron 68,279 vehículos ligeros nuevos, un crecimiento anual de 24.4% de acuerdo con información de AMDA y AMAVe. Para muchas empresas, por lo tanto, la conversación está evolucionando de: “¿Cómo compro mis vehículos? hacia: “¿Cuál es la forma más eficiente de tener acceso a los vehículo que necesita mi operación?”
Tú vehículo debe mover tu negocio, no detener tu capital.
Cotiza tu próximo vehículo con 123Lease
2026 también está cambiando el tipo de vehículos que las empresas arrendan.
Hay otra tendencia que vale la pena observar: la electrificación. Durante el primer trimestre de 2026 se comercializaron 44,183 vehículos ligeros híbridos y eléctricos en México. Las adquisiciones realizadas por empresas arrendadoras para sus clientes crecieron 65.2% frente al mismo periodo de 2025, según AMDA y AMAVe. Esto plantea una nueva pregunta para las empresas: ¿Conviene comprar un vehículo cuya tecnología puede evolucionar rápidamente o utilizarlo durante un periodo determinado y posteriormente renovarlo?
La respuesta dependerá de cada operación. Pero vehículos híbridos y eléctricos añaden nuevas variables al análisis: infraestructura de carga, consumo energético, autonomía, mantenimiento, incentivos y valor residual.
¿El arrendamiento puro tiene beneficios fiscales?
Puede tenerlos, pero aquí existe uno de los mayores mitos alrededor del arrendamiento puro. Frases como: “Todo el arrendamiento es 100% deducible”. Pueden resultar incorrectas. La Ley Sobre el Impuesto sobre la Renta establece requisitos y límites aplicables a la deducción de automóviles. En términos generales, el artículo 28 de la LISR contempla para determinados pagos por uso o goce temporal de automóviles un límite de $200 diarios por vehículo, y de $285 diarios para determinados automóviles eléctricos o híbridos, sujeto además al cumplimiento de los requisitos fiscales correspondientes y a que sean estrictamente indispensables para la actividad del contribuyente. Por eso, el beneficio fiscal real dependerá de factores como el régimen fiscal, tipo de vehículo, uso y características particulares de cada contribuyente.
La decisión de arrendar nunca debería tomarse únicamente porque alguien prometió que “todo es deducible”.
Lo correcto es evaluar cada caso con un contador o asesor fiscal. El ejemplo de los $450,000 cambia cuando miramos el negocio completo. Volvamos a nuestras dos empresas. Ambas necesitaban exactamente el mismo automóvil. La empresa que compró obtuvo inmediatamente la propiedad. La empresa que arrendó conservó una mayor parte de su capital disponible. Ahora imaginemos que ese capital permitió a la segunda empresa lanzar una campaña que generó nuevos clientes, aumentar inventarios antes de una temporada alta o contratar a un vendedor adicional. En ese momento resulta evidente por qué comprar solamente mensualidades puede ser engañoso. La pregunta dejó de ser: “¿Cuánto me cuesta el coche?” Ahora es: “¿Qué alternativa genera mayor valor para mi negocio?” Eso es pensar en movilidad como una decisión financiera.
En 123Lease te ayudamos a comparar antes de decidir.
En 123Lease creemos que elegir un vehículo también implica entender cómo impactará en tus finanzas. Por eso, antes de tomar una decisión, compara escenarios, analiza tus necesidades de movilidad y evalúa que estructura funciona mejor para tu operación. No se trata solamente de tener un auto. Se trata de hacer que tu dinero y tu movilidad trabajen juntos. ¿Estás evaluando tu próximo vehículo? Compara tus opciones de arrendamiento y descubre una alternativa diseñada para mantener tu negocio en movimiento.
La información presentada es de carácter informativo y no constituye asesoría financiera, contable o fiscal. Las condiciones de financiamiento, arrendamiento o deducibilidad dependen de cada operación y contribuyente. Consulta con los especialistas correspondientes antes de tomar una decisión.